Petite caisse : comment suivre les petits paiements en espèces
Fixez le montant de départ, gardez les reçus et vérifiez l’argent avant de renflouer la caisse. Voyez quoi faire si le compte ne balance pas.
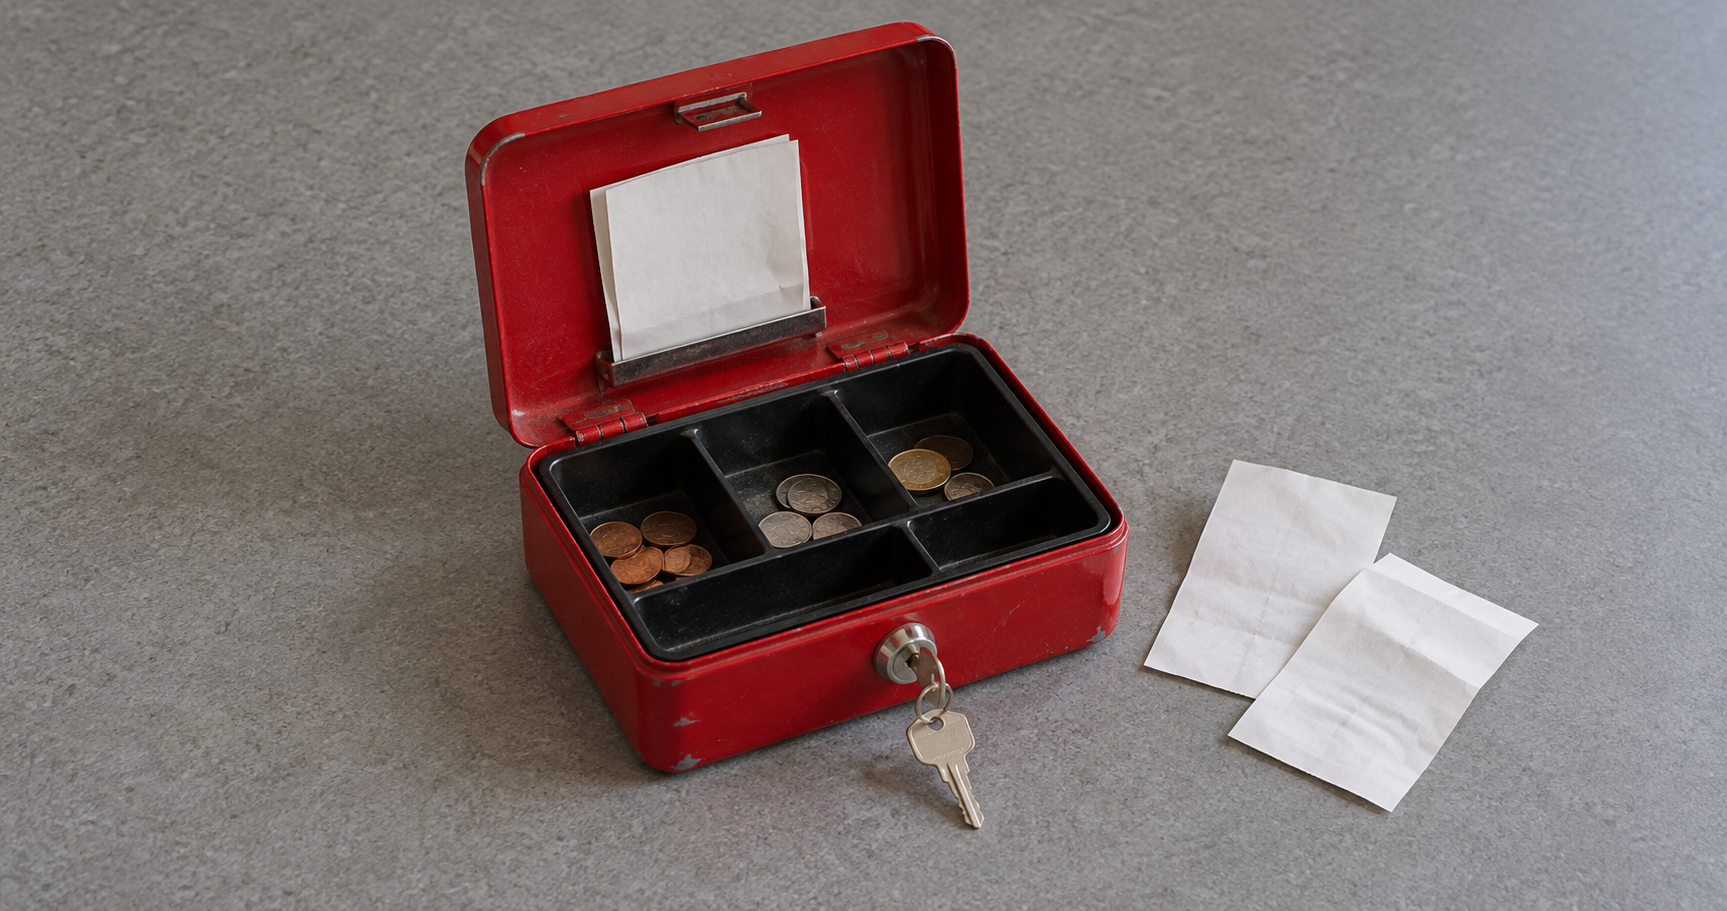
La petite caisse est une petite somme gardée pour des achats occasionnels en espèces. Elle ne devrait pas devenir un deuxième compte bancaire officieux. Fixez un montant de départ, appelé fonds fixe. L’argent restant et les achats appuyés par des reçus doivent ensemble égaler ce montant approuvé.
Le fonds relève d’une politique de l’organisation, pas d’un seuil fiscal canadien. Choisissez un montant adapté aux besoins réels et demandez-vous si un processus documenté de paiement électronique rendrait la caisse inutile.
Fixer les règles avant d’ouvrir la boîte
Confiez la caisse à une personne et rangez-la dans un endroit sûr. Demandez à une autre personne de la vérifier. Fixez une limite par paiement, précisez les achats permis et les pièces à garder. N’y mélangez pas l’argent reçu des clients, les avances au personnel ou les emprunts personnels, sauf si une procédure distincte approuvée les prévoit expressément.
Lors d’un changement de responsable, les deux personnes comptent et reconnaissent le montant transféré. Si tout le monde possède la clé, la responsabilité devient difficile à établir. Une clé de secours peut rester dans un endroit contrôlé sans banaliser l’accès.
Constituez le fonds par un transfert documenté et gardez l’autorisation. L’argent inutilisé reste de l’encaisse, pas une dépense. Une augmentation ou une fermeture du fonds exige sa propre approbation et sa trace comptable, plutôt que de disparaître dans un réapprovisionnement courant.
Laisser une trace pour chaque paiement
Inscrivez la date, le montant, l’objet, le bénéficiaire et la référence du reçu dès la sortie d’argent. Conservez le reçu avec le bon ou l’inscription au registre. La mention « divers » explique rarement le lien entre l’achat et les activités de l’organisation.
| Référence | Objet | Espèces versées |
|---|---|---|
| PC-01 | Petites fournitures de coulisses | 18,40 $ |
| PC-02 | Quincaillerie de remplacement | 26,60 $ |
| PC-03 | Livraison locale | 15,00 $ |
Ces achats autorisés sont fictifs; ils ne déterminent ni la déductibilité ni la récupération des taxes. Le registre totalise 60,00 $. Les espèces attendues sont de 200,00 $ − 60,00 $ = 140,00 $.
Réapprovisionner sans compter deux fois la dépense
À la révision, comptez billets et pièces, additionnez les bons justifiés, puis comparez l’ensemble au fonds autorisé. Ici, 140 $ en espèces et 60 $ de reçus donnent 200 $. Un réapprovisionnement de 60 $ ramène les espèces à 200 $; il ne porte pas le fonds autorisé à 260 $.
Inscrivez chaque achat comme dépense une seule fois, selon votre méthode comptable. Le transfert de la banque vers la caisse n’est pas automatiquement une autre dépense. Reliez le renflouement aux reçus et marquez-les comme traités. Le personnel ne doit pas les présenter de nouveau pour remboursement.
Si un achat comprend une taxe récupérable, conservez la pièce fournisseur et appliquez les règles pertinentes. Le passage par la petite caisse ne justifie pas à lui seul un crédit de taxe.
Quand vous terminez les livres d’une période, listez les achats qui n’ont pas encore été remboursés à la caisse. Inscrivez-les dans la bonne période. Mettez la vraie date de l’achat sur le bon, pas celle du transfert bancaire effectué plus tard. Si un reçu manque, notez les faits et précisez si le paiement est approuvé. Une explication signée ne remplace pas automatiquement une pièce fournisseur pour tous les usages.
Traiter les écarts ouvertement
Si le décompte donne 137 $ au lieu de 140 $, l’écart est de 3 $. N’inventez pas de reçu et ne modifiez pas un achat réel pour équilibrer. Recomptez, vérifiez la monnaie et les bons, documentez l’écart et suivez la politique approuvée d’escalade et de comptabilisation.
- Compter à chaque réapprovisionnement et à la date de clôture.
- Faire vérifier les reçus et tendances inhabituelles par la personne chargée de la révision.
- Résoudre les pièces manquantes sans les déguiser en reçus valides.
- Regrouper le décompte, l’approbation et la référence du transfert bancaire.
- Réévaluer l’utilité et le montant du fonds.
Un fonds plus élevé ne corrige pas un processus faible. Bookwits peut coordonner la liste de contrôle récurrente et les suivis de reçus, tandis que le décompte réel et la comptabilité restent entre les mains des responsables et dans leurs registres.